📑 Tabla de contenidos
Una devolución de un pedido debe resolver dos cosas: la situación del cliente y el registro operativo del restaurante. Antes de mover dinero, confirma si el cobro ya ocurrió, qué parte del pedido presenta el problema y quién autoriza la decisión. Una anulación antes del pago, un descuento y una devolución después del pago no son el mismo movimiento.
Empieza por identificar el tipo de caso
Haz una pregunta simple: ¿el pedido ya fue cobrado? Si todavía no se pagó, corrige la cuenta o retira la línea equivocada con un motivo. Si ya se cobró, registra una devolución. Si el cliente conserva parte del pedido y recibe una reducción del precio, documenta el descuento por separado.
Una guía operativa sobre devoluciones distingue anulación, invitación, descuento y devolución según el estado del cobro. Esa separación ayuda a evitar movimientos duplicados, pero sus reglas contables y plazos deben confirmarse con el responsable del restaurante.
| Situación | Movimiento | Evidencia mínima |
|---|---|---|
| Error detectado antes del pago | Corrección o anulación | Pedido, línea y motivo |
| Cliente paga menos por una incidencia | Descuento | Valor original, ajuste y autorización |
| Cobro completo que debe revertirse | Devolución | Cobro, medio, motivo y responsable |
| Pedido rehecho sin devolver dinero | Reposición | Producto afectado y solución |
Esta tabla es un método operativo. No reemplaza asesoría contable, tributaria o legal.
Conserva evidencia suficiente
No necesitas pedir datos innecesarios. Guarda la referencia del pedido, fecha y hora, productos afectados, cantidades, motivo claro y persona que autorizó. Cuando el problema sea visible, una foto puede ayudar a entender qué falló, siempre con el tratamiento de datos que corresponda.
Una revisión de causas frecuentes señala que muchos errores nacen de instrucciones perdidas, pasos sin confirmar o información poco visible. Úsalo para buscar el punto del proceso que falló, no para culpar automáticamente a una persona.
Mantén el medio de pago en la decisión
El equipo debe confirmar cómo entró el dinero antes de devolverlo. Una política pública de un restaurante colombiano muestra un ejemplo de comprobación del pedido, evidencia y devolución por el mismo medio. Sus plazos son propios de ese negocio y no deben copiarse como regla general.
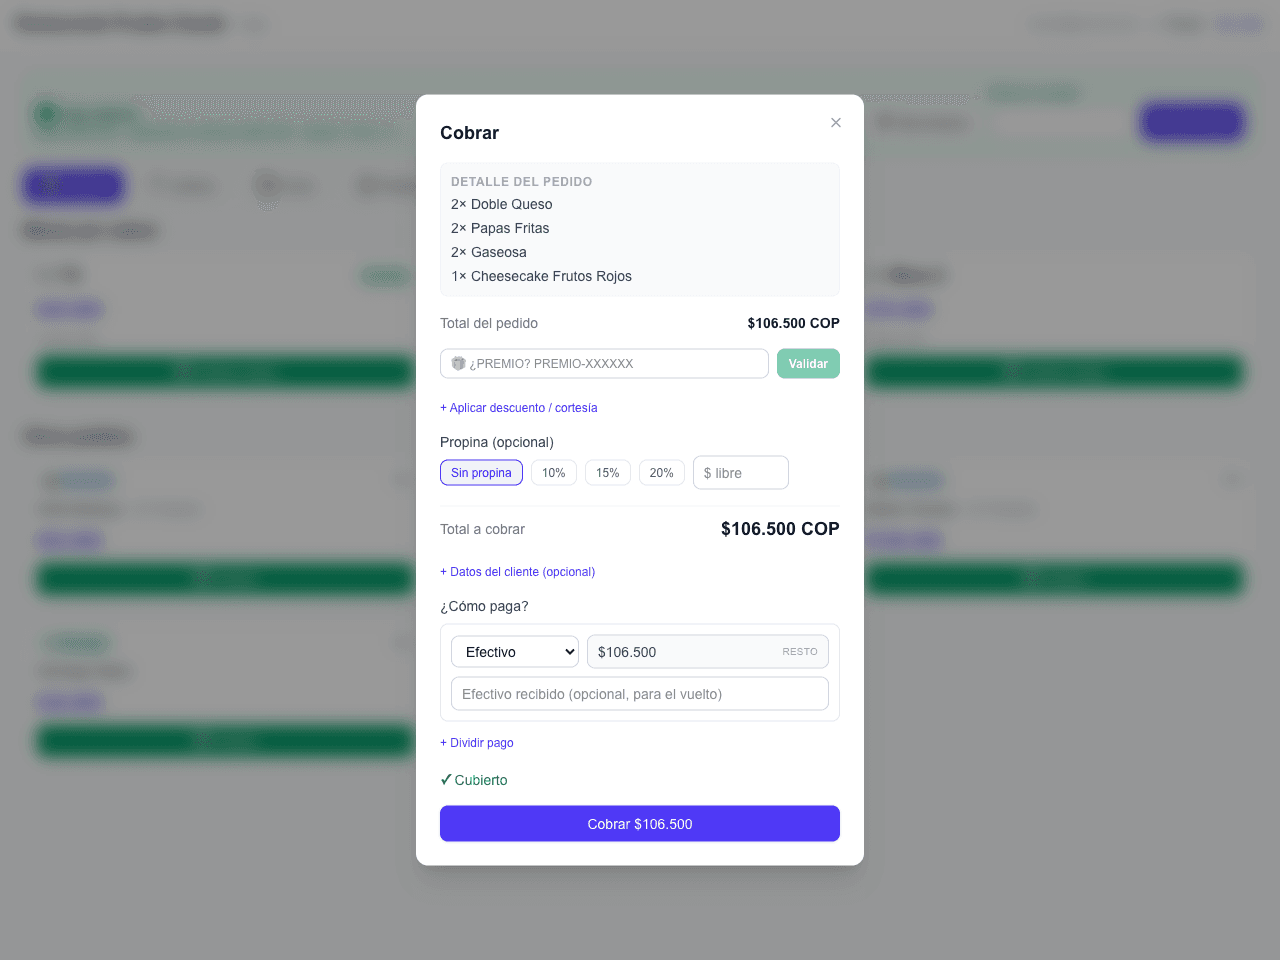
En Tenndi, Caja permite registrar la devolución total de un cobro pagado y exige un motivo. Si el cobro fue en efectivo y el turno sigue abierto, el movimiento queda como salida del cajón. El sistema no promete ejecutar por sí solo la reversión externa de todos los medios de pago. Confirma el procedimiento con el proveedor que procesó el cobro.
Decide qué pasa con el inventario
Una devolución de dinero no significa que el producto pueda volver al inventario. En alimentos preparados, el equipo debe evaluar seguridad, estado y trazabilidad. Para unidades empacadas o inventario controlado, puede existir una reposición de stock si realmente vuelve a estar disponible.
Tenndi ofrece una opción para reponer inventario al registrar una devolución y evita repetir esa reposición sobre el mismo pedido. El cajero debe marcarla sólo cuando la unidad vuelve de forma válida al stock. Si el alimento fue servido, preparado o descartado, no lo repongas para cuadrar cifras.
Conecta pedidos, cocina y caja
Gestiona el pedido completo con el mismo catálogo y evita volver a copiar información entre herramientas.
Conocer la operación conectada →Revisa el cierre de caja
Después de registrar el caso, comprueba que el cobro aparezca como devuelto, que el efectivo esperado refleje la salida cuando corresponda y que el informe separe devoluciones de ventas válidas. Una devolución no debe seguir sumando como venta ni como pedido válido en los indicadores comerciales.
Prueba el flujo con datos demostrativos:
- Crea un pedido de prueba y cóbralo.
- Intenta devolverlo sin motivo y confirma que se bloquee.
- Registra un motivo específico y revisa el estado del cobro.
- Repite con efectivo durante un turno abierto y observa el movimiento.
- Prueba la reposición de una unidad controlada.
- Confirma que no se pueda reponer dos veces.
- Revisa el informe de cierre y excluye la prueba de la lectura comercial.
Checklist para el equipo
- El caso se clasificó antes de mover dinero.
- La referencia del pedido y el producto afectado están claros.
- El motivo describe lo ocurrido sin datos innecesarios.
- Una persona autorizada tomó la decisión.
- El medio de pago original se confirmó.
- La reposición de inventario sólo se usó cuando correspondía.
- Caja e informes muestran la devolución de forma separada.
- El equipo sabe cuándo escalar el caso al responsable contable o al proveedor de pago.
Conecta este procedimiento con el cierre de caja y la guía de salidas de caja. Empieza con una prueba controlada y ajusta una sola parte del proceso después de revisar la evidencia.
Conecta pedidos, cocina y caja
Gestiona el pedido completo con el mismo catálogo y evita volver a copiar información entre herramientas.
Conocer la operación conectada →